

 Hilfe anfordern
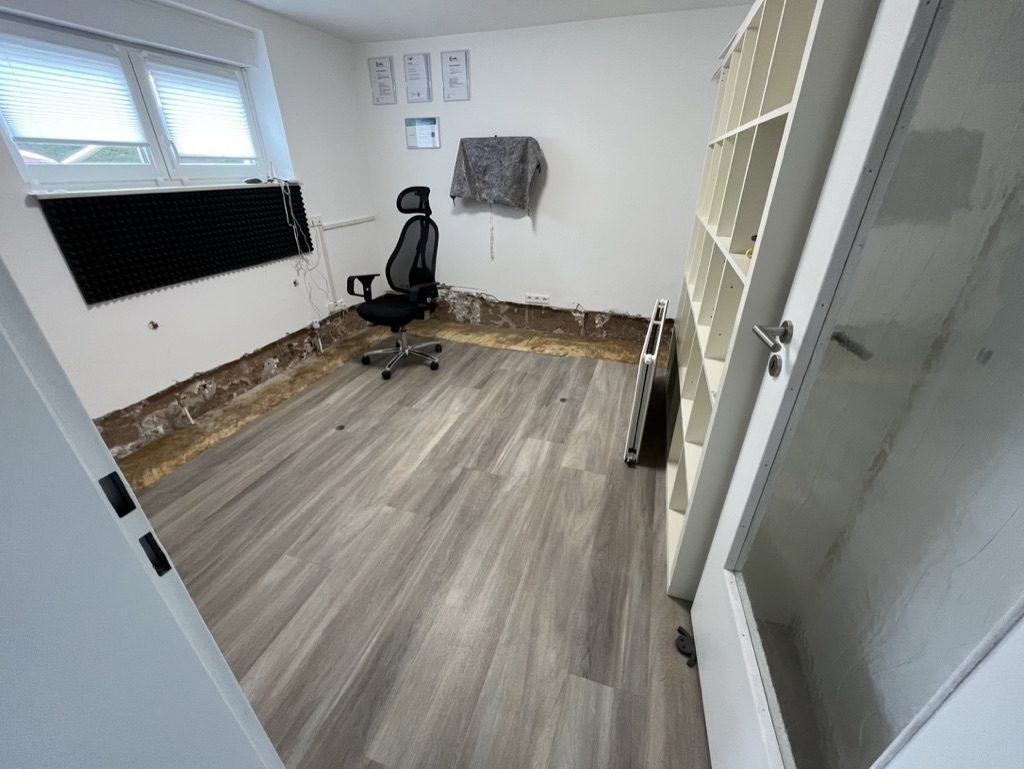
Ein geplatztes Rohr, eine undichte Waschmaschine, Wasser von der Decke: Ein Wasserschaden kommt fast immer überraschend. Was Sie in den ersten Stunden tun – oder lassen –, entscheidet oft darüber, wie groß der Schaden am Ende wird und wie reibungslos die Versicherung zahlt. Hier die wichtigsten Schritte aus der Praxis eines Gebäudesachverständigen.
1. Sicherheit geht vor
Wasser und Strom vertragen sich nicht. Steht Wasser in der Nähe von Steckdosen, Verteilern oder Elektrogeräten, schalten Sie die Sicherung für den betroffenen Bereich ab – und zwar bevor Sie den Raum betreten. Tropft Wasser durch eine Decke, die sich bereits wölbt, halten Sie Abstand: Durchfeuchtete Deckenverkleidungen können herunterbrechen.
2. Die Wasserzufuhr stoppen
Drehen Sie das Eckventil am betroffenen Gerät oder den Haupthahn der Wohnung bzw. des Hauses zu. Wissen Sie nicht, wo er sitzt? Meist im Keller in der Nähe des Wasserzählers. In Mehrfamilienhäusern sollten Sie sofort Hausmeister oder Hausverwaltung informieren – und die Nachbarn, falls Wasser nach unten durchläuft.
3. Alles dokumentieren – bevor aufgeräumt wird
Das ist der Punkt, an dem später am häufigsten gestritten wird. Machen Sie Fotos und kurze Videos, bevor Sie etwas wegräumen:
- Übersichtsaufnahmen jedes betroffenen Raums
- Nahaufnahmen der Schadensstelle und der vermuteten Ursache (z. B. das defekte Rohr oder der Schlauch)
- beschädigte Möbel, Böden, Wände und Gegenstände
- Datum und Uhrzeit, wann Sie den Schaden bemerkt haben
Werfen Sie beschädigte Teile nicht vorschnell weg. Defekte Bauteile wie ein geplatzter Schlauch sind Beweisstücke und sollten aufbewahrt werden, bis die Versicherung den Schaden aufgenommen hat.
4. Die richtige Versicherung sofort informieren
Melden Sie den Schaden umgehend – telefonisch und am besten zusätzlich schriftlich. Welche Versicherung zuständig ist, hängt davon ab, was beschädigt wurde:
- Wohngebäudeversicherung: Schäden am Gebäude selbst, also Wände, Estrich, fest verlegte Böden, Leitungen
- Hausratversicherung: Ihre Einrichtung, z. B. Möbel, Teppiche, Elektrogeräte
- Haftpflichtversicherung: wenn der Schaden von Ihnen ausging und bei anderen entstanden ist
- Als Mieter informieren Sie zusätzlich sofort Ihren Vermieter
5. Den Schaden klein halten – aber nicht auf eigene Faust sanieren
Als Versicherungsnehmer müssen Sie im Rahmen des Zumutbaren dafür sorgen, dass der Schaden nicht größer wird. Dazu gehört: stehendes Wasser aufnehmen, Möbel von nassen Wänden abrücken, Teppiche hochnehmen, gut lüften. Was Sie dagegen nicht tun sollten: Böden herausreißen, Wände aufstemmen oder eine Sanierung beauftragen, bevor die Versicherung zugestimmt hat.
6. Unsichtbare Feuchtigkeit ist der eigentliche Feind
Ist das sichtbare Wasser weg, ist der Schaden noch lange nicht vorbei. Wasser zieht in Estrich, Dämmschichten und Mauerwerk – und bleibt dort oft wochenlang. Wird das nicht erkannt und fachgerecht getrocknet, folgen Schimmel und Folgeschäden, die deutlich teurer werden als der ursprüngliche Schaden. Ob und wie weit sich die Feuchtigkeit ausgebreitet hat, lässt sich nur mit Messtechnik zuverlässig feststellen, etwa mit Feuchtemessung und Wärmebildkamera.
Wann ein unabhängiger Sachverständiger sinnvoll ist
Bei kleinen, klaren Schäden regelt die Versicherung vieles direkt. Ein eigener Sachverständiger lohnt sich vor allem dann, wenn:
- die Ursache unklar ist oder die Versicherung sie anzweifelt
- der Schaden groß ist oder mehrere Wohnungen betroffen sind
- Sie unsicher sind, ob alle Schäden erkannt wurden, auch die verdeckten
- es Streit über Umfang oder Höhe der Entschädigung gibt
Wir sanieren nicht – wir analysieren und bewerten. Genau das macht uns unabhängig: Wir haben kein Interesse daran, dass möglichst viel oder möglichst wenig gemacht wird, sondern nur daran, dass der Schaden richtig erfasst und bewertet wird.
Dieser Beitrag gibt allgemeine Hinweise aus der Praxis und ersetzt keine Rechts- oder Versicherungsberatung im Einzelfall. Maßgeblich sind immer Ihr Vertrag und die jeweils geltenden Vorschriften.

