

 Hilfe anfordern
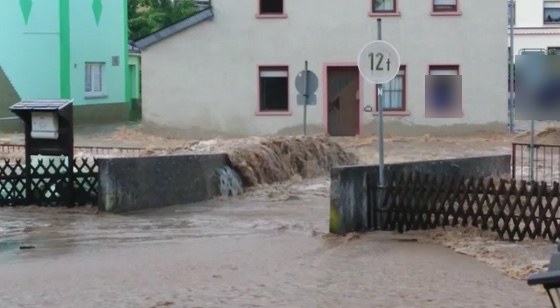
Ein Gewitter, ein paar Stunden Starkregen – und plötzlich steht das Wasser in der Straße, im Hof und im Keller. Solche Bilder kennen wir aus unserer Region nur zu gut. Viele Hausbesitzer erleben danach eine zweite böse Überraschung: Die Wohngebäudeversicherung zahlt nicht. Warum das so ist und was Sie tun können, erklären wir hier.
Sturm ja, Überschwemmung nein: die häufigste Versicherungslücke
Eine normale Wohngebäudeversicherung deckt in der Regel Feuer, Leitungswasser sowie Sturm und Hagel ab. Schäden durch Überschwemmung, Starkregen, Hochwasser oder Rückstau aus der Kanalisation sind dagegen meist nicht enthalten. Dafür braucht es einen zusätzlichen Baustein: die Elementarschadenversicherung. Dasselbe gilt für die Hausratversicherung – auch hier ist der Elementarschutz ein eigener Zusatz.
Was gilt als Elementarschaden?
Was genau versichert ist, steht in den Bedingungen Ihres Vertrags. Typischerweise gehören dazu:
- Überschwemmung des Grundstücks durch Starkregen oder über die Ufer tretende Gewässer
- Rückstau, wenn Wasser aus der Kanalisation über Abflüsse ins Haus gedrückt wird
- Erdrutsch und Erdsenkung
- Schneedruck und Lawinen
- Erdbeben und Vulkanausbruch
Wichtig: Eindringendes Grundwasser ist häufig nicht oder nur eingeschränkt versichert. Und beim Rückstau verlangen viele Versicherer, dass eine funktionierende Rückstausicherung eingebaut ist.
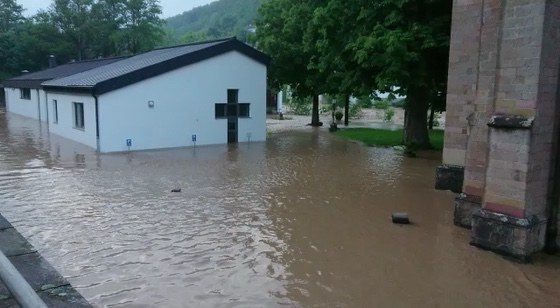
Nach dem Hochwasser: die ersten Schritte
- Sicherheit: Strom im betroffenen Bereich abschalten, Keller erst betreten, wenn keine Gefahr mehr besteht
- Dokumentieren: Fotos und Videos von Wasserstand, Schäden und beschädigten Gegenständen – bevor aufgeräumt wird
- Versicherung sofort informieren und die Schadennummer notieren
- Schaden mindern: Wasser abpumpen, Schlamm entfernen, lüften – aber nichts wegwerfen oder abreißen, was die Versicherung noch sehen will
- Trocknung: Mauerwerk und Estrich fachgerecht trocknen lassen, sonst drohen Schimmel und Folgeschäden
Warum eine unabhängige Begutachtung so wichtig ist
Nach einem Hochwasser ist die Frage nach der Ursache oft entscheidend für die Regulierung: War es Überschwemmung, Rückstau, Grundwasser oder ein Leitungsschaden? Davon hängt ab, welche Versicherung zahlt – und ob überhaupt. Hinzu kommt: Wasser, Schlamm und Feuchtigkeit verursachen Schäden, die man nicht sieht, etwa in der Dämmung unter dem Estrich oder im Mauerwerk.
Als zertifizierte Sachverständige für Schäden an Gebäuden ermitteln wir die Ursache, messen die Feuchtigkeit und halten alle Schäden nachvollziehbar fest. Wir sanieren nicht – wir bewerten unabhängig. Genau das macht unser Gutachten zu einer belastbaren Grundlage gegenüber der Versicherung.
Unser Tipp: Jetzt den Vertrag prüfen – nicht erst nach dem Unwetter
Schauen Sie in Ihre Police, ob der Elementarschutz enthalten ist. Fehlt er, lässt er sich in vielen Fällen nachträglich ergänzen. Und prüfen Sie, ob Ihr Haus eine funktionierende Rückstausicherung hat. Ein paar Minuten am Schreibtisch können im Ernstfall viel Geld und Ärger sparen.
Dieser Beitrag gibt allgemeine Hinweise aus der Praxis und ersetzt keine Rechts- oder Versicherungsberatung im Einzelfall. Maßgeblich sind immer Ihr Vertrag und die jeweils geltenden Bedingungen.

